
让优质原料一点就到
服务热线:
400-678-7252
诉客热线:400-811-5300
近一周来双氧水市场延续弱势运行。北方山东地区受新产能投产、水企装置开工影响,市场供应量有所增加,加之下游需求低迷,部分厂家库存累积,价格接连下跌,已接近成本价;华东地区浙江市场受周边低价货源影响,价格大幅走跌;华北地区天津受周边水企影响,现货价格下跌;华南市场虽有水企停机检修,但厂家库存相对较高,下游需求疲软,资源供应大于需求,报盘走弱。整体来看,双氧水市场依旧延续弱势行情,除资源供应大于需求外,下游需求亦无明显利好支撑,价格易跌难涨。
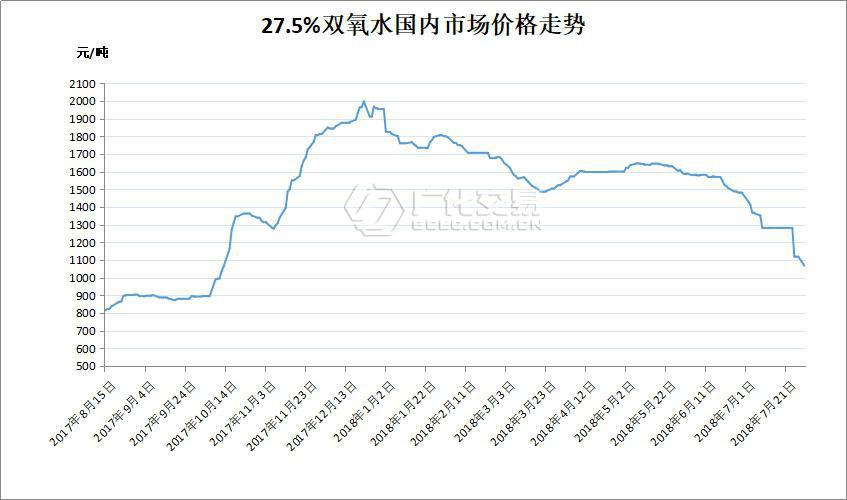
当前各地区行情
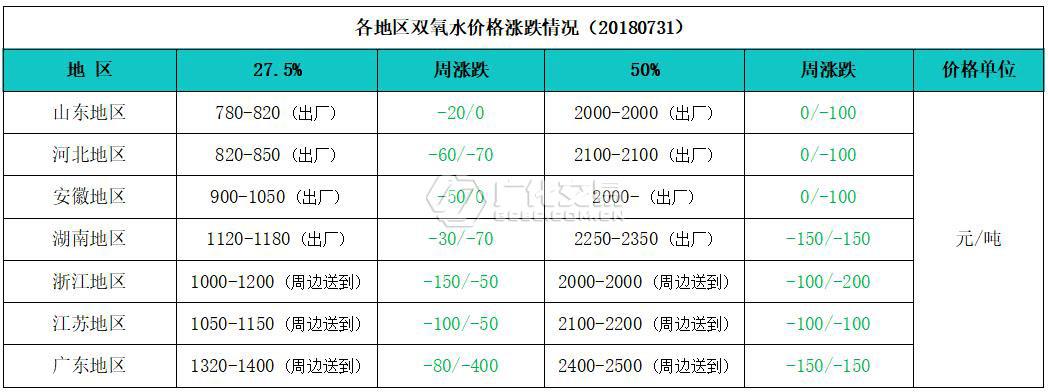
山东地区:虽有部分水企停车检修,但市场供应相对充足,其他厂家出货有所增加,下游需求量尚无明显提升,稀品部分厂家价格已近成本。
河北地区:跌势放缓,下游方面需求依旧疲软,近期价格跌幅较大,水企方面对于快速下跌的价格仍需一段时间来消化。
安徽地区:受到水企停机检修外采自用影响,需求面有所改善,但随着其外采结束,需求量回落,整体交易重心有所下移。
湖南地区:下游需求偏淡,市场有价无市,水企开工正常,价格稳中偏下,维持弱势行情。
浙江地区:受受周边低价货源影响,在需求疲软下,27.5%、50%双氧水价格周内大幅走跌。
江苏地区:市场行情偏弱,下游开工依旧偏低,双氧水供应相对充足,维持弱势行情。
两广地区:虽有水企停机检修,但厂家库存相对较高,下游需求疲软,资源供应大于需求,报盘走弱。
后市预测
随着新产能的相继投产、水企装置重启,市场供应面持续扩张。下游需求来看:己内酰胺厂家心态稍弱,市场震荡整理为主;纺织印染方面,短期内受需求淡季、库存高位影响,8月底前都将会维持弱势,部分地区仍有下行的压力;环氧大豆油市场较稳,但由于成本面表现偏弱,终端需求暂未有恢复的迹象,厂家承受出货阻力。综合来看,当前双氧水市场供需面均无明显利好支撑,厂家出货速度缓慢,降价气氛持续蔓延,预计市场整体走势依旧是易跌难涨,建议多关注厂家库存及下游需求情况。


